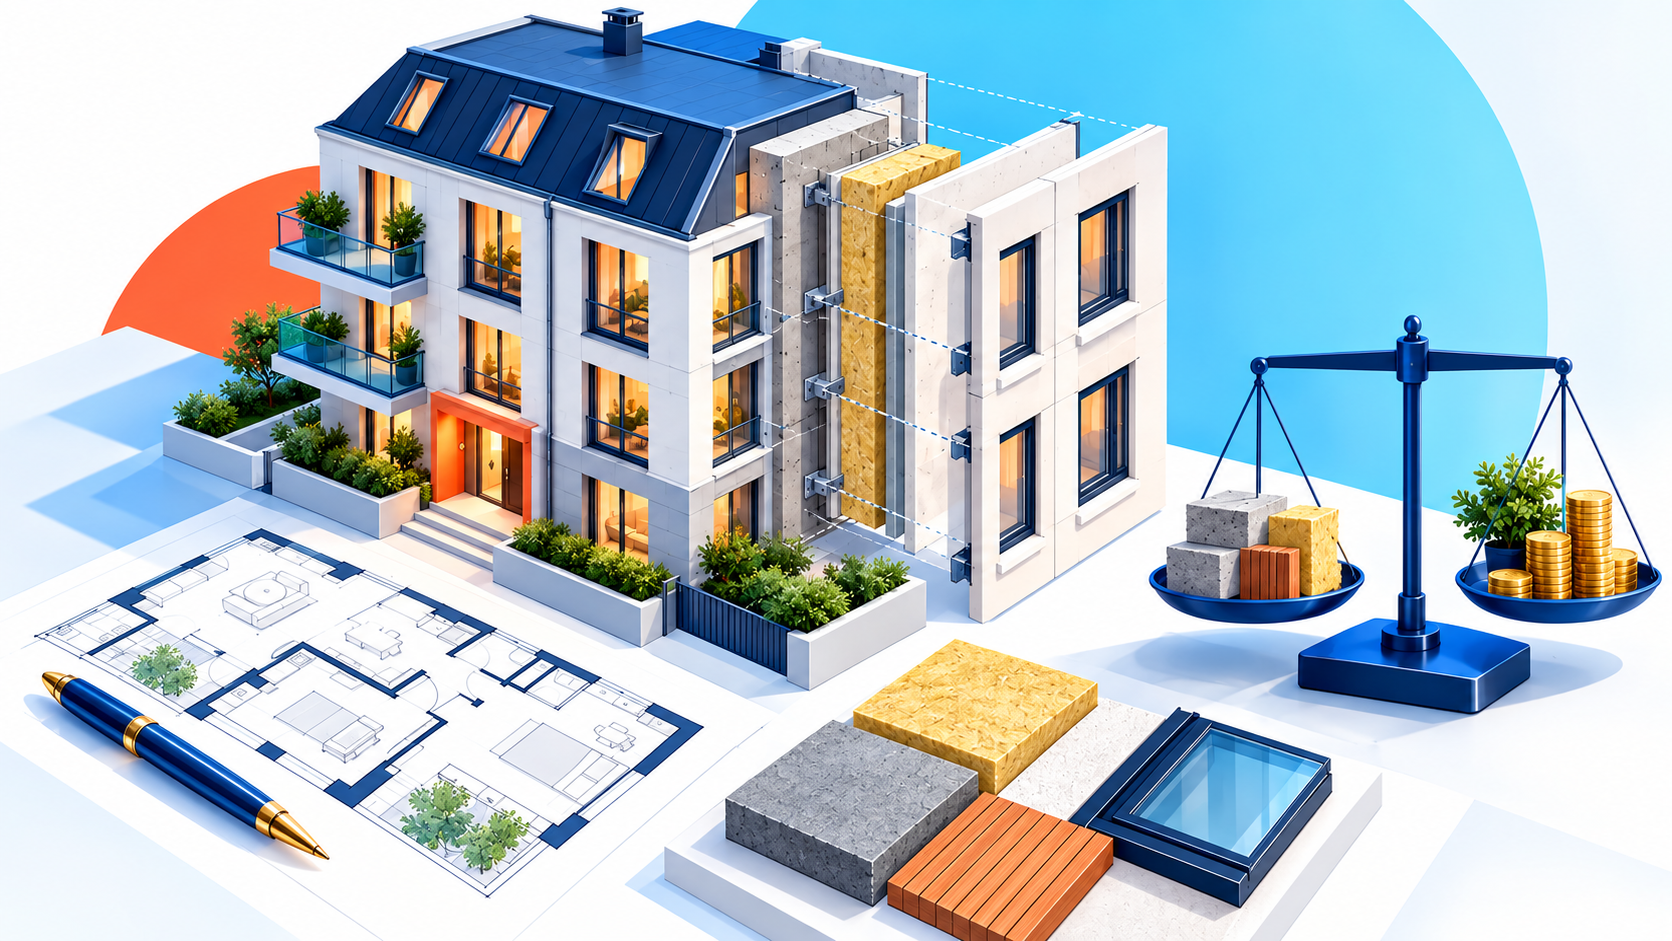


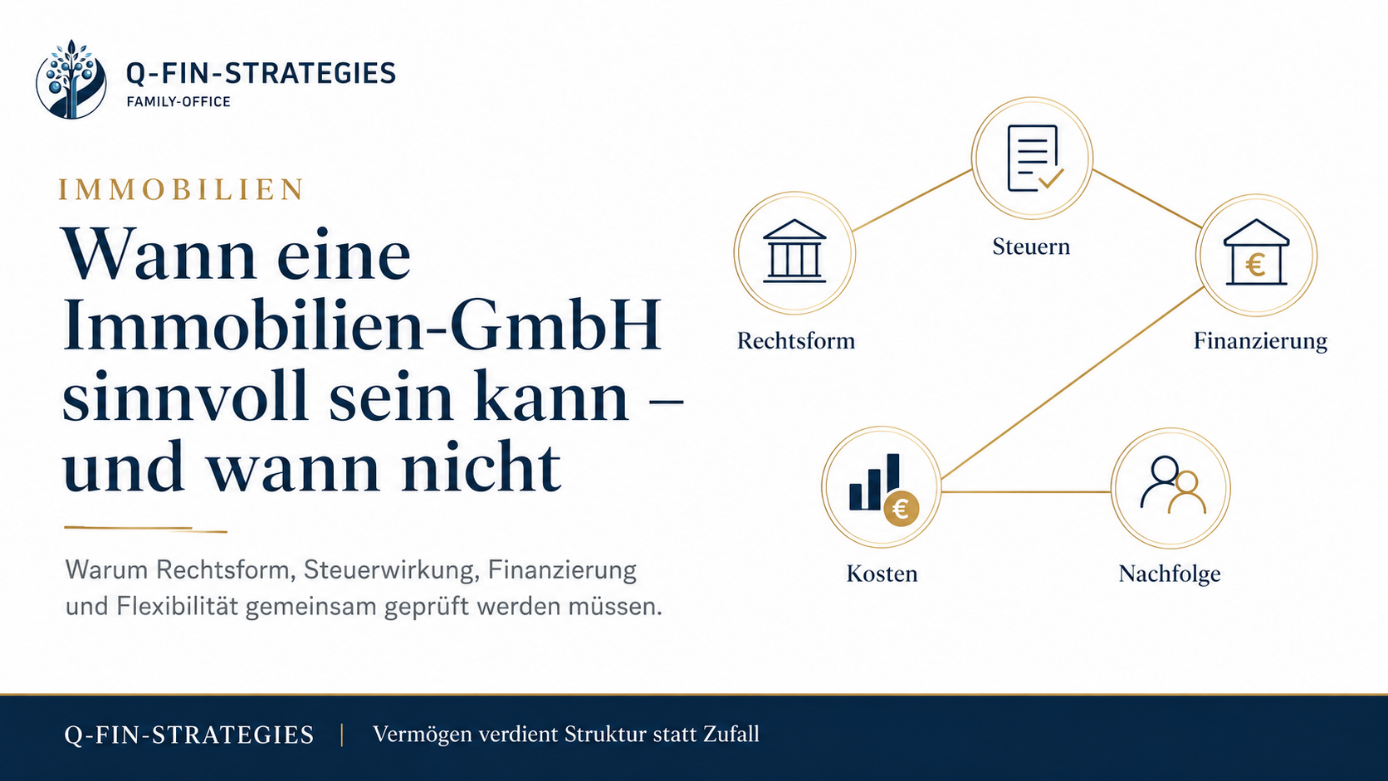
Die Immobilien-GmbH wird häufig als attraktive Struktur für vermietete Immobilien diskutiert.
Die Idee klingt zunächst überzeugend: Immobilien werden in einer Gesellschaft gehalten, laufende Ergebnisse können strukturiert thesauriert werden, und unter bestimmten Voraussetzungen kann die erweiterte Grundstückskürzung bei der Gewerbesteuer relevant sein.
Trotzdem ist eine Immobilien-GmbH keine Standardlösung.
Sie kann sinnvoll sein. Sie kann aber auch Kosten, Komplexität und steuerliche Nachteile erzeugen, wenn sie nicht zur Vermögenssituation passt.
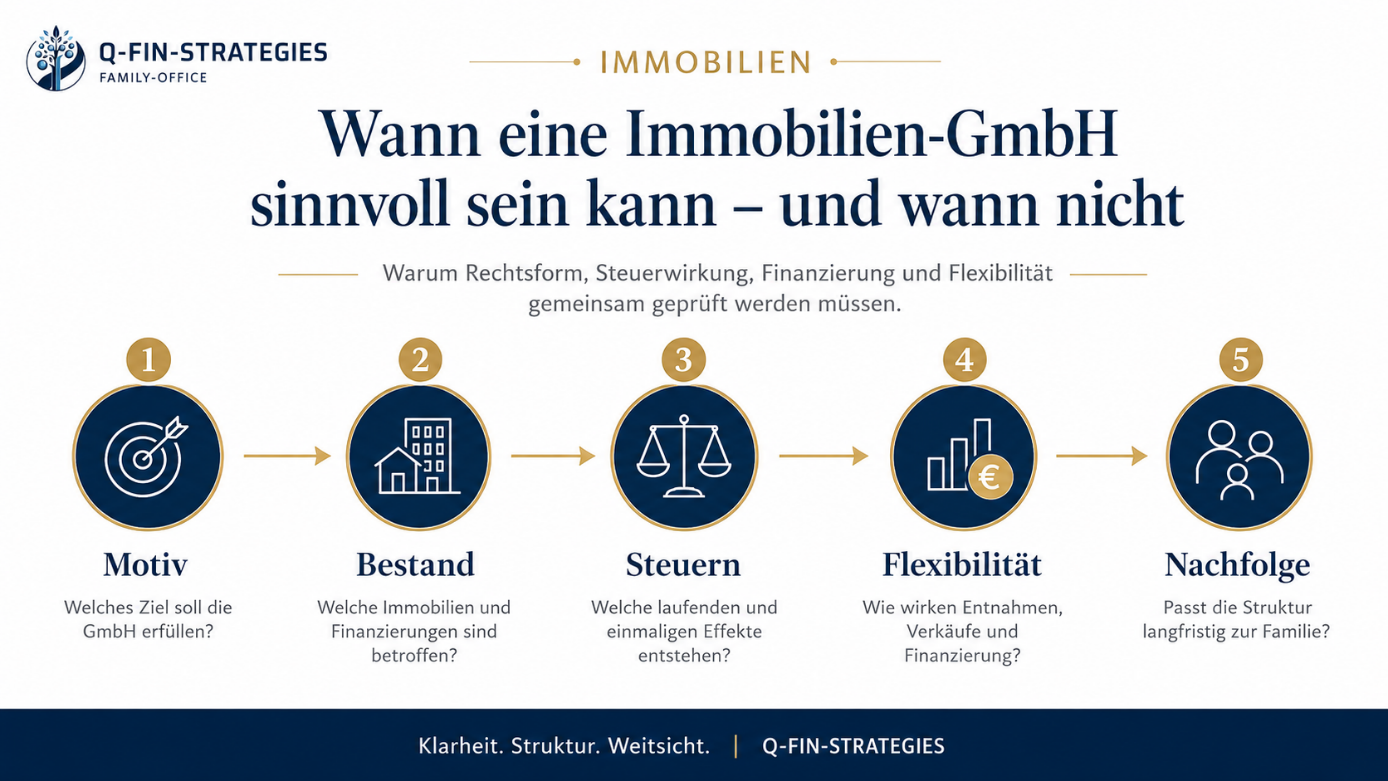
Die erste Frage: Welches Ziel soll erreicht werden?
Vor jeder Strukturentscheidung sollte klar sein, welches Problem gelöst werden soll.
Mögliche Ziele sind:
- langfristiger Aufbau eines Immobilienbestands,
- Reinvestition laufender Überschüsse,
- klare Trennung von Privat- und Gesellschaftsvermögen,
- Vorbereitung von Beteiligungs- oder Nachfolgestrukturen,
- Bündelung von Verwaltung und Finanzierung,
- oder steuerliche Strukturierung laufender Erträge.
Nicht jedes Ziel erfordert eine GmbH. Manchmal genügt eine saubere private Struktur, eine andere Gesellschaftsform oder eine bessere Objekt- und Finanzierungssteuerung.
Mögliche Vorteile
Eine Immobilien-GmbH kann insbesondere dann interessant sein, wenn Immobilien langfristig gehalten und Erträge nicht laufend privat verbraucht werden sollen.
Potenzielle Vorteile können sein:
- klare gesellschaftliche Struktur,
- Bündelung von Immobilienvermögen,
- Thesaurierung im Unternehmen,
- professionelle Verwaltung,
- erleichterte Beteiligungs- und Nachfolgeplanung,
- und unter bestimmten Voraussetzungen steuerliche Effekte bei der Gewerbesteuer.
Gerade bei einem langfristigen Aufbau kann eine solche Struktur Ordnung schaffen.
Typische Nachteile und Risiken
Die GmbH bringt jedoch auch Aufwand mit sich.
Dazu gehören:
- Gründungs- und laufende Beratungskosten,
- Buchhaltung, Jahresabschluss und Steuererklärungen,
- strengere formale Anforderungen,
- mögliche Grunderwerbsteuer- und Ertragsteuerfolgen bei Einbringungen oder Verkäufen,
- eingeschränkte private Verfügbarkeit von Liquidität,
- Finanzierungsgespräche auf Gesellschaftsebene,
- sowie zusätzliche Komplexität bei Ausschüttungen.
Ein häufiger Denkfehler besteht darin, nur den laufenden Steuersatz zu betrachten. Entscheidend ist aber die Gesamtwirkung über viele Jahre: Anschaffung, Finanzierung, Bewirtschaftung, Ausschüttung, Verkauf und Nachfolge.
Bestandsimmobilien einbringen: besonders sorgfältig prüfen
Wer bereits Immobilien privat hält, sollte eine Übertragung in eine GmbH nicht vorschnell planen.
Eine Einbringung oder Veräußerung an eine Gesellschaft kann steuerliche und notarielle Folgen auslösen. Zudem können bestehende Darlehen, Grundschulden und Bankzustimmungen relevant werden.
Auch die private Veräußerungsfrist nach § 23 EStG muss bei vermieteten Immobilien beachtet werden, wenn ein privates Veräußerungsgeschäft im Raum steht.
Deshalb gilt: Bestandsübertragungen gehören immer in eine enge Abstimmung mit Steuerberater, Notar und Finanzierungsseite.
Finanzierung und Liquidität
Eine GmbH verändert die Finanzierungsperspektive.
Banken beurteilen Gesellschaften, Cashflows, Sicherheiten und Gesellschafterhintergründe häufig anders als private Haushalte. Zudem ist Liquidität in der GmbH nicht automatisch private Liquidität.
Wenn Erträge in der Gesellschaft verbleiben, kann das strategisch sinnvoll sein. Wenn der Gesellschafter jedoch laufend private Mittel benötigt, kann die Struktur unpraktisch werden.
Wann die Immobilien-GmbH eher passen kann
Eine Prüfung kann sinnvoll sein, wenn:
- ein größerer vermieteter Immobilienbestand geplant ist,
- Erträge langfristig reinvestiert werden sollen,
- eine klare Beteiligungsstruktur gewünscht ist,
- Nachfolge über Gesellschaftsanteile vorbereitet werden soll,
- professionelle Verwaltung aufgebaut wird,
- und ausreichend Vermögen vorhanden ist, um Kosten und Komplexität zu rechtfertigen.
Wann sie eher nicht passt
Zurückhaltung ist angezeigt, wenn:
- nur ein kleines Objekt gehalten wird,
- laufende Mieterträge privat benötigt werden,
- kurzfristige Verkäufe geplant sind,
- hohe stille Reserven in Bestandsimmobilien bestehen,
- Finanzierungen kaum Spielraum lassen,
- oder die Struktur nur aus einem pauschalen Steuersparmotiv heraus gewählt wird.
Fazit: Eine Immobilien-GmbH ist Werkzeug, nicht Ziel
Die Immobilien-GmbH kann ein leistungsfähiger Baustein sein.
Aber sie ist kein Ersatz für eine Gesamtplanung.
Entscheidend ist, ob Rechtsform, Steuerwirkung, Finanzierung, Liquidität, Nachfolge und persönliche Ziele zusammenpassen.
Wer die Struktur nur aufgrund eines steuerlichen Vorteils wählt, übersieht schnell die langfristigen Nebenwirkungen.
Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts-, Notar- oder Finanzierungsberatung.