

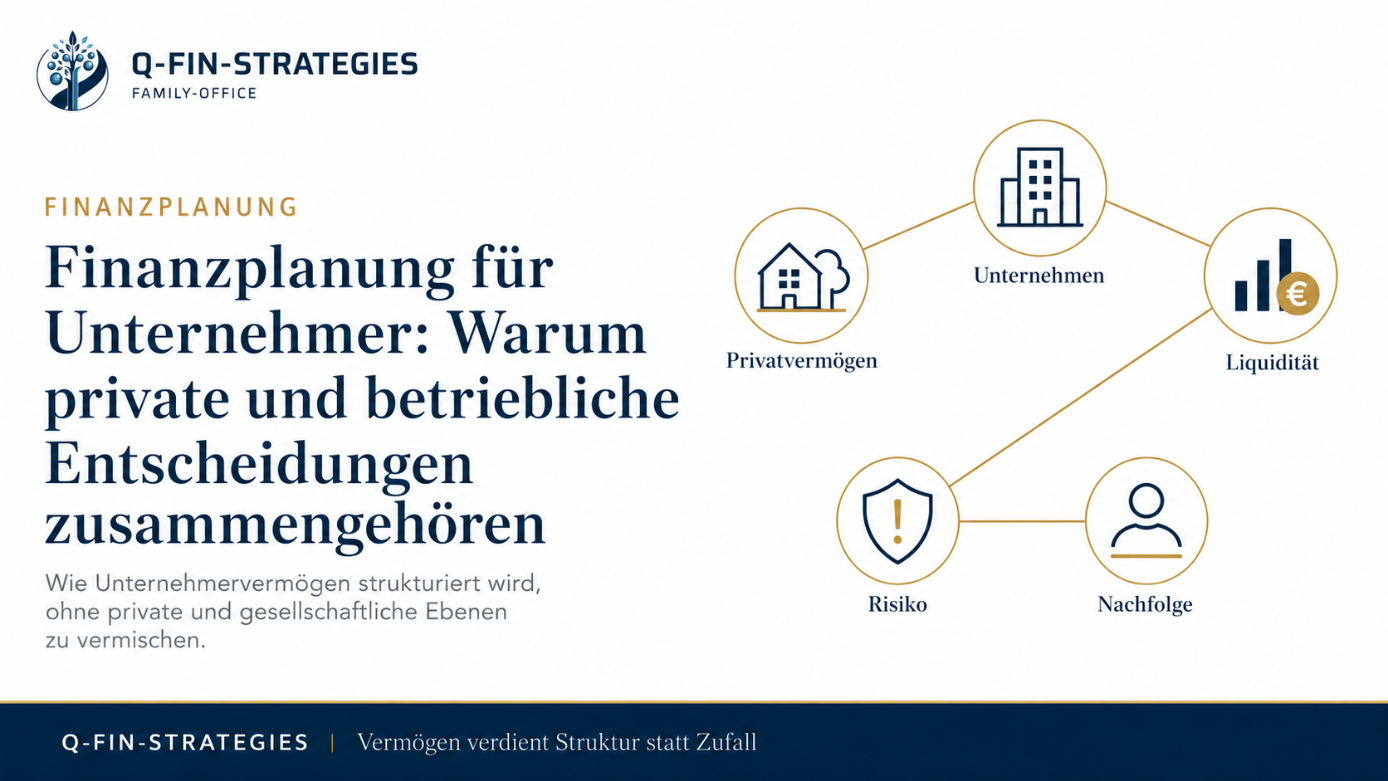
Unternehmer treffen finanzielle Entscheidungen selten nur privat oder nur betrieblich.
Eine Investition im Unternehmen kann die private Liquidität beeinflussen. Eine private Immobilienfinanzierung kann Sicherheiten binden. Eine Ausschüttung kann steuerliche Folgen haben. Eine Nachfolgeentscheidung betrifft Familie, Gesellschaftsvertrag und Vermögensstruktur zugleich.
Gerade deshalb braucht Unternehmervermögen eine besondere Form der Finanzplanung.
Nicht weil alles vermischt werden soll.
Sondern weil private, betriebliche und gesellschaftliche Entscheidungen getrennt betrachtet, aber gemeinsam verstanden werden müssen.
Drei Ebenen, ein Gesamtbild
Bei Unternehmern bestehen häufig mehrere finanzielle Sphären:
- der private Haushalt,
- das operative Unternehmen,
- Beteiligungs- oder Holdingstrukturen,
- Immobilienvermögen,
- Kapitalanlagen,
- Finanzierungen und Sicherheiten.
Jede Ebene hat eigene Regeln, eigene Liquidität und eigene Risiken. Trotzdem wirken sie aufeinander ein.
Ein Unternehmer kann privat vermögend wirken, aber unternehmerisch stark gebunden sein. Oder ein Unternehmen kann hohe Liquidität halten, die wegen Investitionen, Steuern oder Kapitalerhaltung nicht frei entnommen werden sollte.
Die Aufgabe der Finanzplanung besteht darin, diese Ebenen sichtbar zu machen.
Liquidität ist nicht überall gleich verfügbar
Ein zentraler Punkt ist die Liquiditätsplanung.
Private Liquidität dient Lebensstandard, Familie, Steuern und persönlichen Verpflichtungen. Betriebliche Liquidität sichert Löhne, Investitionen, Betriebsmittel, Steuern und Krisenfestigkeit. Gesellschaftsliquidität kann zusätzlich rechtlichen und wirtschaftlichen Bindungen unterliegen.
Deshalb sollte nicht nur gefragt werden:
Wie viel Geld ist vorhanden?
Sondern:
Auf welcher Ebene befindet es sich – und wofür wird es benötigt?
Diese Frage ist entscheidend, bevor über Kapitalanlage, Entnahme, Ausschüttung oder Investition entschieden wird.
Unternehmerisches Risiko wirkt ins Privatvermögen
Viele Unternehmer tragen bereits ein erhebliches Klumpenrisiko: Einkommen, Vermögen, Verantwortung und Zukunftsperspektive hängen teilweise vom gleichen Unternehmen ab.
Wenn zusätzlich das private Vermögen stark in derselben Branche, in betrieblich genutzten Immobilien oder in illiquiden Anlagen gebunden ist, kann das Gesamtrisiko steigen.
Eine gute Finanzplanung fragt deshalb:
- Wie abhängig ist die Familie vom Unternehmen?
- Welche privaten Verpflichtungen bestehen unabhängig vom Unternehmenserfolg?
- Welche Vermögenswerte sind als Sicherheit gebunden?
- Welche Reserven bestehen außerhalb des Unternehmens?
- Welche Folgen hätte ein Umsatzrückgang oder Ausfall des Unternehmers?
Entnahmen und Ausschüttungen strategisch planen
Viele Unternehmer betrachten Entnahmen oder Ausschüttungen vor allem steuerlich.
Das ist zu wenig.
Entscheidend ist auch, ob der Betrag zur privaten Lebensplanung passt, ob im Unternehmen ausreichend Liquidität verbleibt und ob Investitionen oder Finanzierungen beeinträchtigt werden.
Eine zu niedrige private Entnahme kann dazu führen, dass Privatvermögen nicht ausreichend aufgebaut wird. Eine zu hohe Entnahme kann das Unternehmen schwächen.
Die richtige Lösung liegt selten im Extrem. Sie ergibt sich aus Liquidität, Steuerplanung, Unternehmensstrategie und privatem Vermögensaufbau.
Nachfolge frühzeitig mitdenken
Unternehmerische Finanzplanung endet nicht beim laufenden Vermögensaufbau.
Früher oder später stellen sich Fragen der Nachfolge:
- Soll das Unternehmen verkauft, übertragen oder fortgeführt werden?
- Wer kann Verantwortung übernehmen?
- Welche Rolle haben Kinder oder Ehepartner?
- Welche Liquidität wird für Ausgleich, Steuern oder Versorgung benötigt?
- Passen Gesellschaftsvertrag, Testament und Finanzierungsstruktur zusammen?
Diese Fragen sollten nicht erst im Ernstfall gestellt werden.
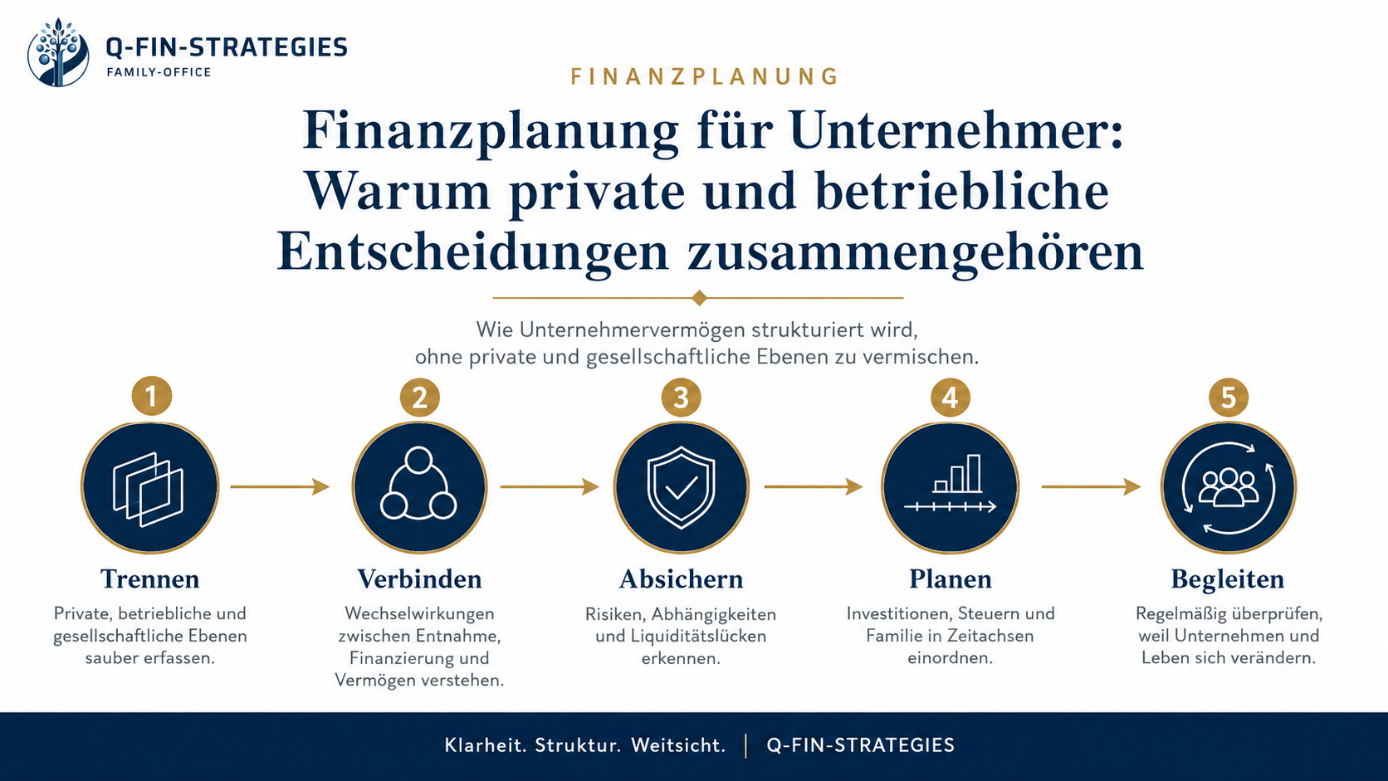
Fazit: Unternehmer brauchen eine vernetzte Finanzplanung
Für Unternehmer reicht eine reine Depotbetrachtung nicht aus.
Entscheidend ist das Zusammenspiel aus Unternehmen, Privatvermögen, Liquidität, Immobilien, Finanzierungen, Steuern, Familie und Nachfolge.
Gute Finanzplanung trennt die Ebenen sauber. Aber sie betrachtet die Wechselwirkungen gemeinsam.
So entsteht ein Vermögen, das nicht nur aus unternehmerischem Erfolg gewachsen ist, sondern langfristig Stabilität, Freiheit und Handlungsspielraum schafft.
Dieser Beitrag dient ausschließlich der allgemeinen Information und ersetzt keine individuelle Steuer-, Rechts-, Finanzierungs- oder Anlageberatung.