

Eine Modernisierung kann den technischen Zustand eines Gebäudes verbessern, seine Vermietbarkeit stärken und den Energieverbrauch senken. Ob sie sich für den Eigentümer wirtschaftlich trägt, ist eine eigene Frage. Dafür müssen die zusätzlichen Auszahlungen den zusätzlichen Rückflüssen gegenübergestellt werden. Eine pauschale Aussage über Wertsteigerungen oder eingesparte Energie reicht für diese Entscheidung nicht aus.
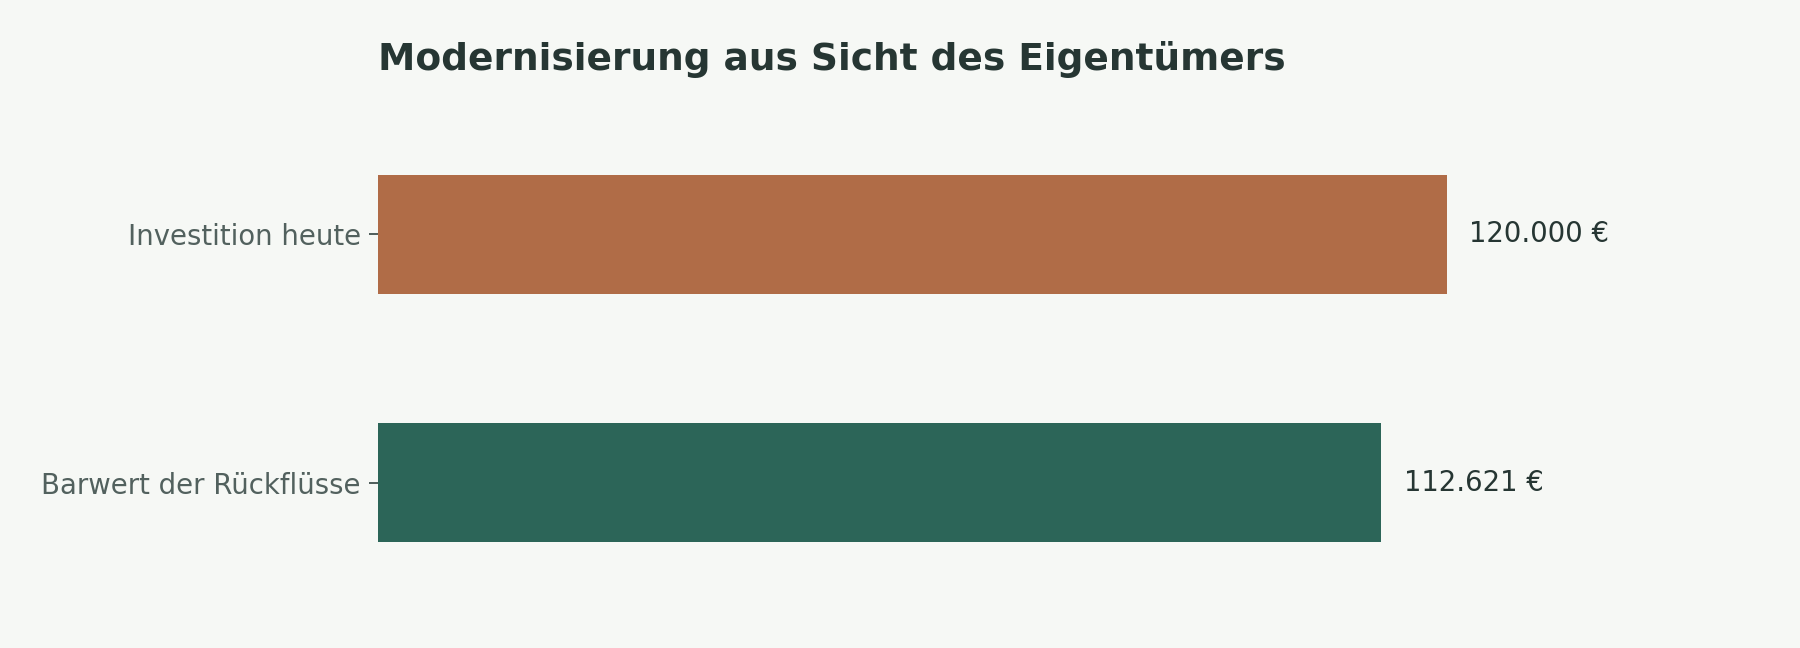
Modell mit zwölf jährlichen Rückflüssen von 12.000 Euro und 4 Prozent Kalkulationszins. Kapitalwert rund minus 7.379 Euro, vor Steuern und Finanzierung, ohne zusätzlichen Restwert.
Die richtige Vergleichsvariante wählen
Ausgangspunkt ist der Zustand, der ohne die geplante Maßnahme realistisch eintreten würde. Muss eine verschlissene Anlage ohnehin ersetzt werden, ist ein Vergleich mit dauerhaft kostenlosem Weiterbetrieb irreführend. Dann sind beispielsweise eine notwendige Ersatzinvestition und eine weitergehende Modernisierung miteinander zu vergleichen. Relevant sind die Mehrkosten und der zusätzliche Nutzen der anspruchsvolleren Variante.
Ebenso wichtig ist die Perspektive. Bei einer vermieteten Immobilie fließen niedrigere Heizkosten häufig zunächst dem Mieter zu. Sie dürfen deshalb nicht vollständig als zusätzlicher Überschuss des Eigentümers angesetzt werden. Auf dessen Seite können andere Effekte entstehen: veränderte nicht umlagefähige Kosten, eine bessere Vermietbarkeit oder rechtlich zulässige und am Markt durchsetzbare Mehrerlöse. Diese Größen benötigen jeweils eine eigene Begründung.
Aus einer Amortisationsdauer wird noch keine Rendite
Ein vereinfachtes Modell zeigt den Unterschied. Eine Maßnahme erfordert heute 120.000 Euro und führt zwölf Jahre lang am Jahresende zu jeweils 12.000 Euro zusätzlichem Nettozahlungsüberschuss vor Steuern und Finanzierung. Der einfache Rückfluss entspricht nach zehn Jahren dem eingesetzten Betrag. Diese Betrachtung berücksichtigt allerdings weder den Zeitpunkt der Zahlungen noch die Verzinsung des gebundenen Kapitals.
Bei einem angenommenen Kalkulationszins von vier Prozent beträgt der heutige Wert dieser zwölf Zahlungen rund 112.621 Euro. Nach Abzug der Investition verbleibt ein Kapitalwert von rund minus 7.379 Euro. Unter genau diesen Annahmen erreicht das Vorhaben die gewählte Verzinsungsanforderung nicht. Ein belastbarer zusätzlicher Restwert könnte das Ergebnis verändern; er wurde im Beispiel bewusst nicht angesetzt. Die vier Prozent sind eine Modellannahme und kein allgemein passender Mindestzins.
Die entscheidenden Annahmen offenlegen
Eine belastbare Kalkulation trennt technische Prognosen, vertragliche Ansprüche und wirtschaftliche Erwartungen. Energieeinsparungen sind technisch zu prüfen. Mietrechtliche Spielräume und Fördervoraussetzungen benötigen eine gesonderte Prüfung. Künftige Verkaufserlöse bleiben unsicher. Ein Restwert darf außerdem nicht zusätzlich angesetzt werden, wenn dieselben künftigen Erträge bereits anderweitig vollständig berücksichtigt sind.
Für die Entscheidung ist hilfreich, einzelne Annahmen gezielt zu verändern: Was geschieht bei höheren Baukosten, sechs Monaten späterer Fertigstellung oder einem geringeren Mehrerlös? Zusätzlich zeigt eine Schwellenrechnung, welcher jährliche Überschuss für einen Kapitalwert von null erforderlich wäre. Im Modell liegt er bei rund 12.786 Euro. Das macht sichtbar, wie weit die Planung von der wirtschaftlichen Mindestanforderung entfernt ist.
Wirtschaftlichkeit und Finanzierbarkeit getrennt prüfen
Eine positive Investitionsrechnung gewährleistet noch keine ausreichende Liquidität während der Bauphase. Umgekehrt macht ein günstiger Kredit eine ertragsschwache Maßnahme nicht automatisch rentabel. Zunächst lässt sich das Vorhaben vor Finanzierung beurteilen; anschließend werden Darlehen, Zuschüsse, Steuern und der verbleibende Eigenkapitalbedarf ergänzt. Dabei müssen Zahlungsströme und Kalkulationszins methodisch zusammenpassen.
Für Eigentümer entsteht so eine konkrete Entscheidungsgrundlage: Welche Variante erfüllt die technischen Anforderungen, welche wirtschaftlichen Annahmen tragen sie und welcher Puffer bleibt bei Abweichungen? Technische Planung, steuerliche Einordnung und Finanzierungsprüfung liefern dafür unterschiedliche, aufeinander abzustimmende Beiträge.
Fachliche Grundlagen
KfW und DDIV · Kompendium zur energetischen Sanierung, Abschnitt Wirtschaftlichkeit
Stand 1. Oktober 2026. Rechenmodelle und Grafiken: eigene Darstellung. Allgemeine Information ohne individuelle Anlageempfehlung.