

Ein Wertpapierdepot kann als Sicherheit für einen Kredit dienen. Dadurch lässt sich Liquidität beschaffen, ohne unmittelbar Wertpapiere zu verkaufen. Der verfügbare Kreditrahmen ist jedoch keine feste Eigenschaft des Vermögens. Er hängt von den anerkannten Sicherheiten, ihren Kursen und den vertraglichen Beleihungsfaktoren ab. Genau darin liegt das besondere Risiko eines Lombardkredits.
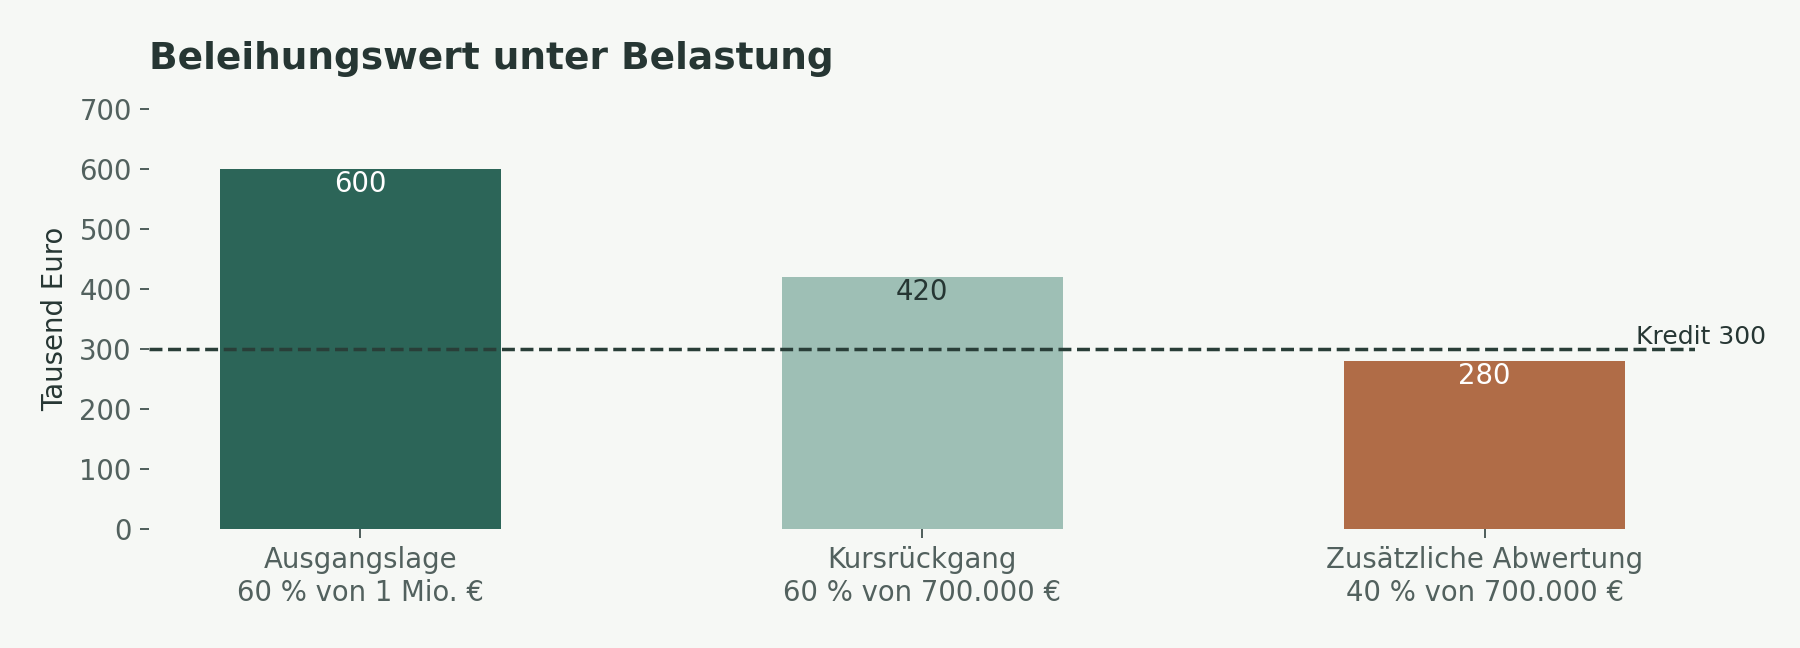
Vereinfachtes Stressmodell. Im dritten Szenario liegt der Kredit 20.000 Euro über dem Beleihungswert.
Marktwert und Beleihungswert unterscheiden
Eine Bank setzt Wertpapiere üblicherweise nicht vollständig als Sicherheit an. Aus einem Depotwert von einer Million Euro und einem im Modell einheitlichen Beleihungsfaktor von 60 Prozent entsteht ein Beleihungswert von 600.000 Euro. Bei einer Kreditinanspruchnahme von 300.000 Euro verbleiben zunächst 300.000 Euro rechnerischer Abstand zur Beleihungsgrenze.
Dieser Abstand ist nicht mit einer frei verfügbaren Barreserve gleichzusetzen. Sinkt der Depotwert um 30 Prozent auf 700.000 Euro, beträgt der Beleihungswert bei unverändertem Faktor noch 420.000 Euro. Wird der Faktor im betrachteten Stressszenario zusätzlich auf 40 Prozent reduziert, verbleiben nur 280.000 Euro. Der Kredit übersteigt dann die anerkannten Sicherheiten um 20.000 Euro. Ob und wie Beleihungsfaktoren geändert werden können, richtet sich nach dem jeweiligen Vertrag.
Zwei Belastungen können gleichzeitig auftreten
Ein Kursrückgang und eine restriktivere Bewertung der Sicherheiten können sich verstärken. Gerade dann kann auch das übrige Vermögen unter Druck stehen. Wer die nötige Rückzahlung ausschließlich aus einem anderen Aktienbestand leisten könnte, verfügt deshalb nicht zwingend über eine unabhängige Ausweichmöglichkeit.
Je nach Vertragsbedingungen kann die Bank zusätzliche Sicherheiten oder eine Rückführung verlangen. Werden die Anforderungen nicht erfüllt, kann eine Verwertung von Sicherheiten folgen. Welche Fristen gelten und welche Rechte die Bank besitzt, ist konkret zu prüfen. Ein historisch seltenes Stressszenario darf dabei nicht allein deshalb entfallen, weil der bisherige Kreditverlauf unauffällig war.
Den Verwendungszweck in die Prüfung einbeziehen
Eine zeitlich begrenzte Überbrückung bis zu einem belastbar erwarteten Zahlungseingang unterscheidet sich von einer dauerhaften Finanzierung laufender Ausgaben. Noch anspruchsvoller wird die Konstruktion, wenn mit dem Kredit weitere Wertpapiere gekauft werden. Dann wächst das Marktrisiko, während Zins- und Rückzahlungsverpflichtungen bestehen bleiben.
Für die Planung braucht es daher einen konkreten Rückführungsweg. Ein erwarteter Unternehmensverkauf oder Immobilienverkauf ist erst dann belastbar einzuschätzen, wenn auch Verzögerungen, Preisabweichungen und Bedingungen berücksichtigt werden. Eine lediglich erhoffte Wertsteigerung des verpfändeten Depots ist keine eigenständige Tilgungsquelle.
Eine interne Grenze unterhalb des Banklimits festlegen
Die maximal angebotene Kreditlinie muss nicht dem wirtschaftlich sinnvollen Betrag entsprechen. Eine eigene Grenze kann aus mehreren Stressrechnungen abgeleitet werden: unterschiedliche Kursrückgänge, niedrigere Beleihungsfaktoren und gegebenenfalls höhere Kreditzinsen. Zusätzlich ist festzulegen, welche Mittel außerhalb der verpfändeten Anlagen kurzfristig verfügbar bleiben müssen.
Zu einer laufenden Überwachung gehören der aktuelle Beleihungswert, die tatsächlich genutzte Linie, die Konzentration der Sicherheiten und der Abstand zu einer selbst gesetzten Eingriffsschwelle. Bei Erreichen dieser Schwelle sollte bereits klar sein, wer handelt und welche Rückführungsquelle genutzt wird.
Ein Lombardkredit lässt sich damit anhand einer präzisen Frage beurteilen: Bleibt die Finanzierung auch dann beherrschbar, wenn Sicherheiten an Wert verlieren und der geplante Zahlungseingang später kommt? Die Antwort ergibt sich aus Vertrag, Belastungsrechnung und verfügbarer Ersatzliquidität. Die Modellwerte sind keine marktüblichen Zusagen oder Empfehlungen.
Fachliche Grundlagen
Consorsbank · Wertpapierkredit, insbesondere Risiken und Beleihungswert
Stand 1. Oktober 2026. Rechenmodelle und Grafiken: eigene Darstellung. Allgemeine Information ohne individuelle Anlageempfehlung.